

こんにちは!ブログ担当のeye(アイ)です!
「住宅ローンの金利が上がっているニュースをよく見るけれど、自分はどっちを選べばいいんだろう?」 「変動金利は安いけれど、後から返済額が増えるのが怖くて不安……」
マイホームの購入を検討するとき、多くの方が一番悩まれるのが「住宅ローンの金利タイプ選び」です。
日銀の金融政策変更に伴い、「低金利が当たり前」だった時代から「金利がある時代」へと変化しています。
「おすすめと聞いたから」と安易に選んでしまうと、数年後に「こんなはずじゃなかった……」と後悔してしまうことも。
そこで今回は、不動産売買の基礎知識として、「変動金利」と「固定金利」の仕組み・メリット・デメリット、そしてあなたに合った選び方のポイントを分かりやすく解説します!
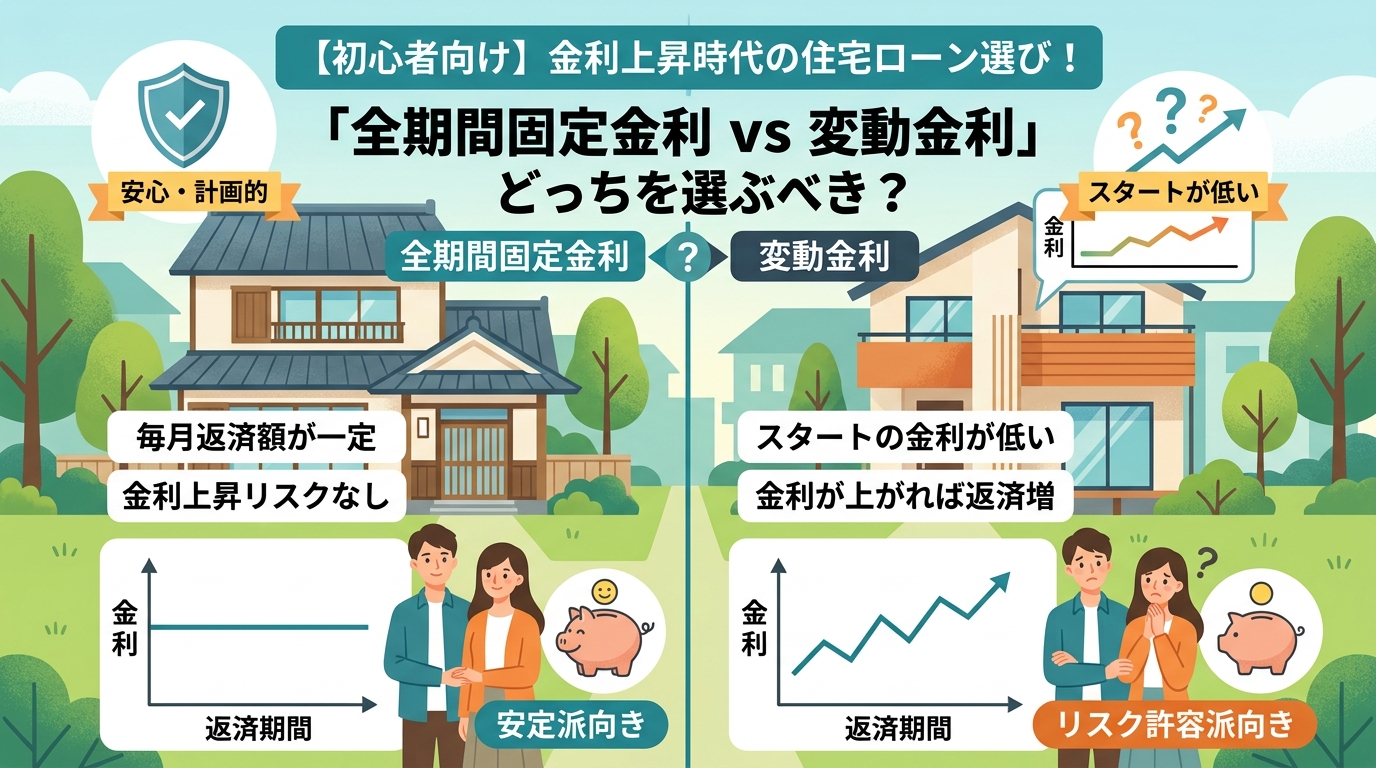
住宅ローンの金利タイプは、大きく分けると「変動金利」と「全期間固定金利」の2つがあります。 (※一定期間だけ金利を固定する「固定金利期間選択型」もありますが、まずはこの2つの基本を押さえましょう)
まずは、それぞれの特徴をシンプルに整理してみます。
| 金利タイプ | メリット | デメリット | こんな方に向いている |
| 変動金利 | スタートの金利が低い(月々の返済を抑えやすい) | 将来、金利が上がると返済額が増えるリスクがある | 家計や貯蓄に余裕があり、繰り上げ返済などができる方 |
| 全期間固定金利 | 完済まで金利が変わらないため毎月の返済額がずっと一定 | 変動金利に比べてスタートの金利が高め | 将来の返済額を確定させたい、安心して計画を立てたい方 |
「金利が上がっているなら、絶対固定金利がいいのでは?」と思うかもしれません。 しかし、現在の市場動向を踏まえる際、以下の2つのポイントを知っておくことが大切です。
実は、固定金利(フラット35など)の金利は、今後の景気や物価の見通し(長期金利)を反映して変動金利よりも先に上がり始める傾向があります。そのため、現在は変動金利との「スタート時の金利差」が開いている状態です。
変動金利で「元利均等返済(がんりきんとうへんさい)」を選ぶ場合、万が一金利が上がっても以下のような安心ルール(通称:5年ルール・125%ルール)が設定されていることが一般的です。
5年ルール: 金利が上がっても、5年間は毎月の返済額が変わらない。
125%ルール: 5年後の見直し時も、前回の返済額の1.25倍(125%)までしか上がらない。
⚠️ 注意点
返済額が変わらないからといって「利息が増えた分」が消えるわけではありません。毎月の返済額の中身(元金と利息の割合)が変わるだけなので、将来的に元金の減りが遅くなる点には注意が必要です。
「結局、どっちを選べば正解なの?」という疑問にお答えするために、タイプ別のチェックリストを用意しました!
[ ] 借入額に無理がなく、毎月の返済以外にもしっかり貯蓄ができている
[ ] 万が一金利が上がっても、繰り上げ返済(一部まとめて返すこと)ができる資金がある
[ ] 借入期間が短い、または借入額が少ない
[ ] 多少の金利変動があっても「お得さ」を最優先したい
[ ] 子どもの教育費や老後資金など、将来の出費が決まっていて毎月の返済額を確定させたい
[ ] 金利上昇のニュースを見るたびに不安になるのがイヤ(精神的な安心がほしい)
[ ] 借入額が大きく、返済期間も35年など長めに設定している
[ ] 予算ギリギリでローンを組むため、返済額が増えると生活が苦しくなる
スタート時の金利の低さだけに気を取られず、「仮に金利が1%・2%上がったら毎月の返済額はどうなるか?」を事前にシミュレーションしておくことが重要です。
固定金利は変動金利よりも金利が高く設定されていますが、これは「将来の金利上昇リスクを銀行側に引き受けてもらうための安心料」と考えることができます。「安心のためにいくら払えるか」という視点を持つと選びやすくなります。
「どうしても決めきれない」という場合は、借入額の半分を変動金利、半分を固定金利にする「ミックスローン」を活用するのも手です。リスクを分散させることができます。
住宅ローン選びに「誰にでも当てはまる唯一の正解」はありません。 大切なのは、「世の中の金利動向」よりも「ご自身の家計状況や将来のライフプラン」に合っているかどうかです。
無理のない返済計画を立てることで、マイホームを購入した後の暮らしをより豊かで安心なものにすることができます。
当店では、最新の金利情報の比較や、お客様の収入・ライフスタイルに合わせた無理のない返済シミュレーションを無料で承っております。
「自分だったらどっちがいいの?」「具体的に毎月いくらになる?」など、まずはお気軽にご相談ください!
家づくりに関するお悩みからエステートハウスへのご質問までどんなことでもお気軽に♪
多様化するライフスタイルに合わせて続々と登場♪

北欧、カフェ、西海岸、ブルックリンの4つに加え、オリジナルスタイルにカスタマイズも◎

当社施工例をご紹介します♪

実物を見てイメージを掴みたいなら
モデルハウスへぜひお越しください!
その他エステートハウスへのご質問は
こちらからお待ちしております!